
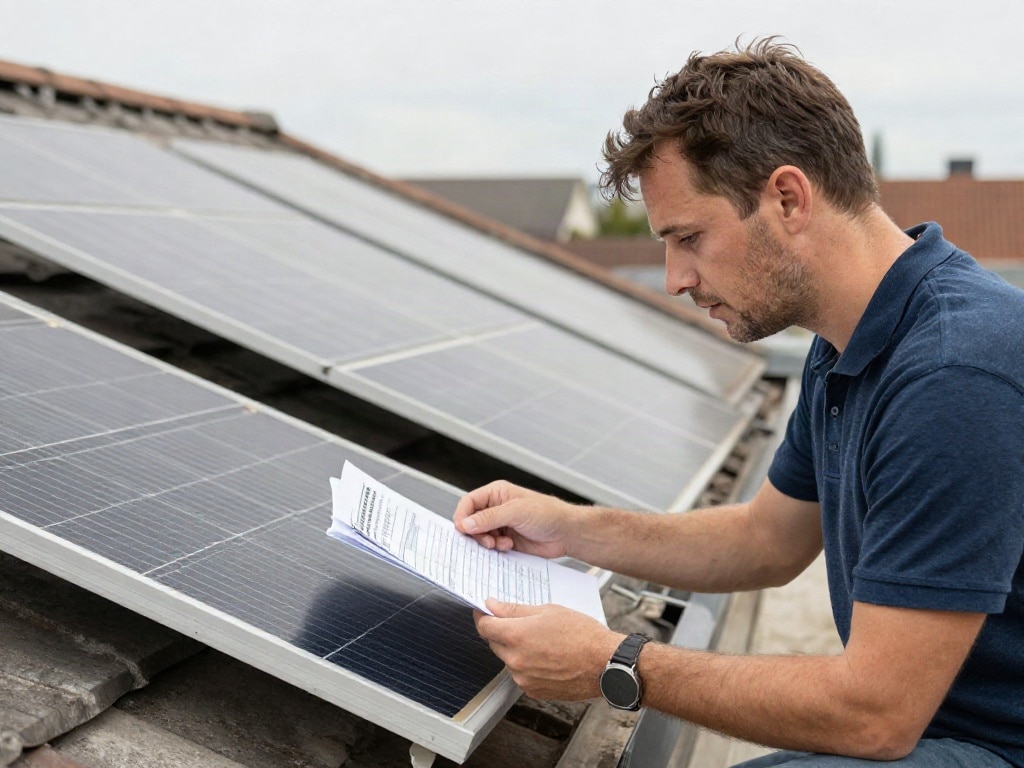
Wenn du als Privatperson eine Photovoltaikanlage auf deinem Dach betreibst, sind steuerliche Aspekte entscheidend für deine Rendite und die Einhaltung gesetzlicher Vorgaben. Du musst wissen, wann deine Anlage als Gewerbe gilt, wie du Einnahmen versteuerst und welche Regelungen für dich als Betreiber gelten, um unnötige Kosten und rechtliche Probleme zu vermeiden.
Steuerliche Behandlung von Photovoltaikanlagen für Privatbetreiber
Die steuerliche Einordnung deiner Photovoltaikanlage ist der erste und wichtigste Schritt. Je nach Größe und Nutzung kann sie als privates Vermögen oder als gewerblicher Betrieb eingestuft werden. Diese Unterscheidung hat direkte Auswirkungen auf die Besteuerung deiner Einnahmen, die Notwendigkeit einer Gewerbeanmeldung und die Abwicklung mit dem Finanzamt.
Kleinunternehmerregelung und Umsatzsteuer
Als Betreiber einer Photovoltaikanlage kannst du unter Umständen die Kleinunternehmerregelung in Anspruch nehmen. Dies bedeutet, dass du keine Umsatzsteuer auf die von dir eingespeiste Strommenge oder auf die von dir verkauften Komponenten erheben und abführen musst. Voraussetzung ist, dass dein Umsatz im Vorjahr bestimmte Grenzen nicht überschritten hat und im laufenden Jahr voraussichtlich auch nicht überschritten wird. Die aktuellen Umsatzgrenzen solltest du stets beim Bundesministerium der Finanzen (BMF) prüfen. Wenn du die Kleinunternehmerregelung anwendest, verzichtest du allerdings auch auf den Vorsteuerabzug. Das heißt, du kannst dir die Mehrwertsteuer, die du beim Kauf deiner Photovoltaikanlage und zugehöriger Komponenten bezahlt hast, nicht vom Finanzamt zurückholen. Für viele Privatbetreiber mit kleineren Anlagen ist dies ein sinnvolles Modell, um den Verwaltungsaufwand gering zu halten.
Einkommensteuerpflicht auf Einnahmen
Grundsätzlich sind die Einnahmen, die du aus dem Betrieb deiner Photovoltaikanlage erzielst, einkommensteuerpflichtig. Dies betrifft sowohl die Einspeisevergütung, die du von deinem Netzbetreiber für den ins Netz eingespeisten Strom erhältst, als auch die Einnahmen aus dem Direktvertrieb deines Solarstroms. Allerdings gibt es hier seit einigen Jahren wichtige Vereinfachungen. Mit dem sogenannten „Solarpaket I“ wurden viele steuerliche Hürden abgebaut. So sind Einnahmen aus Photovoltaikanlagen auf Einfamilienhäusern und Nebengebäuden bis zu einer bestimmten Leistungsgrenze (aktuell 30 Kilowatt-Peak, kWp) seit dem Steuerjahr 2022 steuerfrei. Diese Steuerbefreiung gilt rückwirkend ab dem 1. Januar 2022. Für Mehrfamilienhäuser und gemischt genutzte Gebäude gilt eine höhere Grenze von 100 kWp.
Gewerbeanmeldung und ihre Konsequenzen
Ob du eine Gewerbeanmeldung tätigen musst, hängt von der Nutzung und dem Umfang deiner Anlage ab. Die Finanzverwaltung betrachtet die Einspeisung von Solarstrom ins öffentliche Netz grundsätzlich als gewerbliche Tätigkeit. Wenn deine Anlage die Grenzen für die Steuerbefreiung überschreitet, oder wenn du mit der Anlage auf Gewinnerzielungsabsicht ausrichtest, kann eine Gewerbeanmeldung erforderlich sein. Eine Gewerbeanmeldung zieht weitere Pflichten nach sich, wie zum Beispiel die Zahlung von Gewerbesteuer (ab einem bestimmten Freibetrag) und die Pflicht zur Abgabe einer Gewerbesteuererklärung. Auch die Anmeldung bei der Berufsgenossenschaft kann relevant werden. Die Entscheidung, ob eine Anlage als gewerblich eingestuft wird, trifft letztlich das Finanzamt. Es ist ratsam, sich im Zweifelsfall vom Finanzamt oder einem Steuerberater beraten zu lassen.
Degression der Einspeisevergütung und ihre steuerliche Auswirkung
Die Einspeisevergütung, die für ins Netz eingespeisten Strom gezahlt wird, unterliegt einer jährlichen Degression. Das bedeutet, sie sinkt mit der Zeit. Dies hat zwar keine direkten steuerlichen Auswirkungen im Sinne einer Steuererhöhung, beeinflusst aber deine Gesamtrendite aus der Anlage. Bei der steuerlichen Geltendmachung von Ausgaben (wie z.B. Abschreibungen) solltest du deine langfristigen Erwartungen an die Einnahmen berücksichtigen. Die Einnahmen aus der Einspeisevergütung sind, sofern sie die genannten Freigrenzen überschreiten, Teil deiner Einkünfte und werden entsprechend versteuert.
Abschreibung (AfA) von Photovoltaikanlagen
Die Anschaffungskosten deiner Photovoltaikanlage kannst du über die Nutzungsdauer abschreiben. Dies mindert deine steuerpflichtigen Einkünfte. Die Nutzungsdauer wird in der Regel mit 20 Jahren angesetzt, wobei die jährliche Abschreibung (Absetzung für Abnutzung, AfA) linear erfolgt. Das bedeutet, du kannst jedes Jahr 1/20 der Anschaffungskosten steuerlich geltend machen. Bei neueren Anlagen, insbesondere solchen, die die steuerlichen Freigrenzen nicht überschreiten und somit steuerfrei sind, ist die Abschreibung in der Regel nur noch für die Einkommensteuer relevant, wenn du Einnahmen hast, die über den Freibetrag hinausgehen oder die Anlage als Gewerbe betrieben wird. Seit dem Steuerjahr 2023 ist die degressive Abschreibung auch für Photovoltaikanlagen möglich, was eine höhere steuerliche Entlastung in den ersten Jahren ermöglicht. Die genauen Regelungen hierzu solltest du beim Bundesministerium der Finanzen oder bei deinem Steuerberater prüfen.
Entscheidende Faktoren für deine Steuererklärung
Um deine Steuererklärung korrekt auszufüllen und alle relevanten Vergünstigungen zu nutzen, musst du einige Dokumente und Informationen bereithalten. Eine sorgfältige Dokumentation deiner Einnahmen und Ausgaben ist unerlässlich.
Anlagenübersicht: Was zählt zu den Kosten?
Bei den steuerlich absetzbaren Kosten deiner Photovoltaikanlage kannst du neben der eigentlichen PV-Anlage auch weitere Ausgaben berücksichtigen. Dazu gehören:
- Die Photovoltaikmodule selbst
- Der Wechselrichter
- Der Stromspeicher (falls vorhanden)
- Montagesysteme
- Verkabelung
- Installationskosten durch Fachbetriebe
- Planungskosten
- Eventuell notwendige Netzanschlussgebühren
Diese Ausgaben kannst du entweder sofort absetzen (wenn es sich um geringwertige Wirtschaftsgüter handelt oder die Anlage unterhalb der Freigrenzen liegt und als nicht-gewerblich eingestuft wird) oder über die Nutzungsdauer abschreiben. Die korrekte Zuordnung und Geltendmachung dieser Kosten ist entscheidend für deine Steuerlast.
Einnahmen korrekt erfassen: Einspeisung und Eigenverbrauch
Deine Einnahmen setzen sich aus der Vergütung für eingespeisten Strom und dem Wert des selbst verbrauchten Stroms zusammen. Auch der selbst verbrauchte Strom kann unter bestimmten Umständen steuerlich relevant sein, insbesondere wenn die Anlage als Gewerbe geführt wird. Die monatlichen oder jährlichen Abrechnungen deines Netzbetreibers sind hierfür die primäre Quelle. Stelle sicher, dass du alle Belege sorgfältig aufbewahrst.
Das Marktstammdatenregister (MaStR) und seine steuerliche Bedeutung
Für jeden Betreiber einer Photovoltaikanlage ist die Registrierung im Marktstammdatenregister (MaStR) der Bundesnetzagentur verpflichtend. Diese Registrierung ist zwar keine direkte steuerliche Pflicht, aber sie dient als wichtige Grundlage für das Finanzamt. Die Daten im MaStR werden mit Informationen aus anderen Registern abgeglichen, um die steuerliche Behandlung deiner Anlage zu prüfen. Fehlt die Eintragung im MaStR, kann dies zu Nachfragen seitens des Finanzamtes führen und im schlimmsten Fall die Auszahlung der Einspeisevergütung verzögern oder verhindern.
Vereinfachungsregelungen für kleine Anlagen
Die jüngsten gesetzlichen Änderungen, insbesondere das „Solarpaket I“, haben die steuerliche Behandlung von kleinen Photovoltaikanlagen für Privatpersonen erheblich vereinfacht. Die bereits erwähnte Steuerbefreiung für Anlagen bis zu bestimmten Leistungsgrenzen ist ein zentraler Punkt. Diese Vereinfachungen sollen die Akzeptanz und Verbreitung von Photovoltaik fördern. Informiere dich genau über die aktuellen Leistungsgrenzen und die damit verbundenen Vereinfachungen, um deine Anlage steuerlich optimal zu nutzen.
| Aspekt | Wichtige Hinweise für Privatbetreiber | Relevante Steuerart | Aktuelle Regelungen (vereinfacht) |
|---|---|---|---|
| Einnahmen aus Einspeisevergütung | Grundsätzlich steuerpflichtig, aber durch neue Gesetze oft steuerfrei. | Einkommensteuer | Bis 30 kWp (EFH/Nebengebäude) und bis 100 kWp (MFH/gemischt) steuerfrei seit 2022. |
| Umsatzsteuer | Möglichkeit der Kleinunternehmerregelung (Verzicht auf Vorsteuerabzug). | Umsatzsteuer | Gilt, solange Umsatzgrenzen eingehalten werden. |
| Anlage als Gewerbe | Kann bei Überschreitung von Freigrenzen oder bei Gewinnerzielungsabsicht notwendig sein. | Gewerbesteuer, Einkommensteuer | Abhängig von der Einstufung durch das Finanzamt. |
| Abschreibung (AfA) | Anschaffungskosten können über die Nutzungsdauer abgeschrieben werden. | Einkommensteuer | Lineare AfA (20 Jahre) oder degressive AfA möglich. |
| Marktstammdatenregister (MaStR) | Zwingende Registrierung für alle Anlagenbetreiber. | Keine direkte Steuerart, aber wichtig für die Nachvollziehbarkeit. | Registrierungspflicht für alle Anlagen. |
Häufige Fragen und Antworten
FAQ – Häufig gestellte Fragen zu Photovoltaik und Steuern: Was müssen private Anlagenbetreiber beachten?
Muss ich meine Photovoltaikanlage beim Finanzamt anmelden?
Ja, du musst deine Photovoltaikanlage grundsätzlich dem Finanzamt melden. Die Art und Weise der Meldung hängt von der Größe und der Nutzung deiner Anlage ab. Seit den Vereinfachungen im Rahmen des „Solarpakets I“ sind viele kleinere Anlagen bis zu einer bestimmten Leistungsgrenze von der Einkommensteuer befreit. Dennoch ist eine Information an das Finanzamt, oft indirekt über die Registrierung im Marktstammdatenregister, notwendig, damit diese die steuerliche Behandlung korrekt zuordnen kann.
Wie wird der selbst verbrauchte Solarstrom versteuert?
Für den selbst verbrauchten Solarstrom fallen in der Regel keine zusätzlichen Steuern an, wenn deine Anlage unter die steuerliche Befreiung fällt. Dies gilt für Einfamilienhäuser bis 30 kWp und für Mehrfamilienhäuser/gemischt genutzte Gebäude bis 100 kWp. Wenn deine Anlage als gewerblich eingestuft wird, kann der Eigenverbrauch unter Umständen steuerlich relevant sein, auch hier gibt es aber oft Vereinfachungen.
Kann ich die Kosten für meine Photovoltaikanlage von der Steuer absetzen?
Ja, die Anschaffungskosten deiner Photovoltaikanlage kannst du steuerlich geltend machen. Bei steuerbefreiten Anlagen sind diese Kosten nicht mehr zur Minderung von Einkünften relevant, außer wenn du Einnahmen hast, die über die Freibeträge hinausgehen, oder die Anlage als Gewerbe betrieben wird. Ansonsten kannst du die Anlage über ihre Nutzungsdauer abschreiben. Auch Reparaturen und Wartungskosten sind in der Regel absetzbar, sofern sie nicht unter die Kleinunternehmerregelung fallen und du zur Umsatzsteuer optiert hast.
Was passiert, wenn meine Anlage die Leistungsgrenze für die Steuerbefreiung überschreitet?
Wenn deine Anlage die Leistungsgrenze für die Einkommensteuerbefreiung überschreitet (aktuell 30 kWp für Einfamilienhäuser/Nebengebäude, 100 kWp für Mehrfamilienhäuser/gemischt genutzte Gebäude), werden die Einnahmen oberhalb dieser Grenze steuerpflichtig. In diesem Fall musst du die Einnahmen in deiner Einkommensteuererklärung angeben. Zudem kann es sein, dass deine Anlage vom Finanzamt als gewerblich eingestuft wird, was die Pflicht zur Gewerbeanmeldung und zur Gewerbesteuer nach sich ziehen kann. Es ist ratsam, hierzu das Gespräch mit dem Finanzamt oder einem Steuerberater zu suchen.
Bin ich verpflichtet, eine Umsatzsteuer-Identifikationsnummer zu beantragen?
Eine Umsatzsteuer-Identifikationsnummer (USt-IdNr.) benötigst du in der Regel nur, wenn du die Kleinunternehmerregelung nicht in Anspruch nimmst und umsatzsteuerpflichtige Umsätze tätigst oder wenn du Gegenstände aus dem EU-Ausland erwirbst, die umsatzsteuerpflichtig sind. Für die meisten privaten Betreiber kleiner Photovoltaikanlagen, die unter die Kleinunternehmerregelung fallen und nur Strom ins Netz einspeisen, ist keine USt-IdNr. erforderlich.
Wie lange muss ich meine Unterlagen zur Photovoltaikanlage aufbewahren?
Deine steuerrelevanten Unterlagen zur Photovoltaikanlage solltest du wie alle anderen steuerlichen Belege aufbewahren. Die Aufbewahrungsfristen variieren je nach Art des Dokuments und deiner steuerlichen Situation. In der Regel gelten jedoch Aufbewahrungsfristen von sechs oder zehn Jahren nach Ablauf des jeweiligen Kalenderjahres, in dem die Unterlagen entstanden sind. Es ist immer ratsam, die Dokumentation umfassend und lückenlos zu führen.